Harga Rp1 Juta Terasa Berbeda Ketika Dibagi Menjadi Beberapa Cicilan
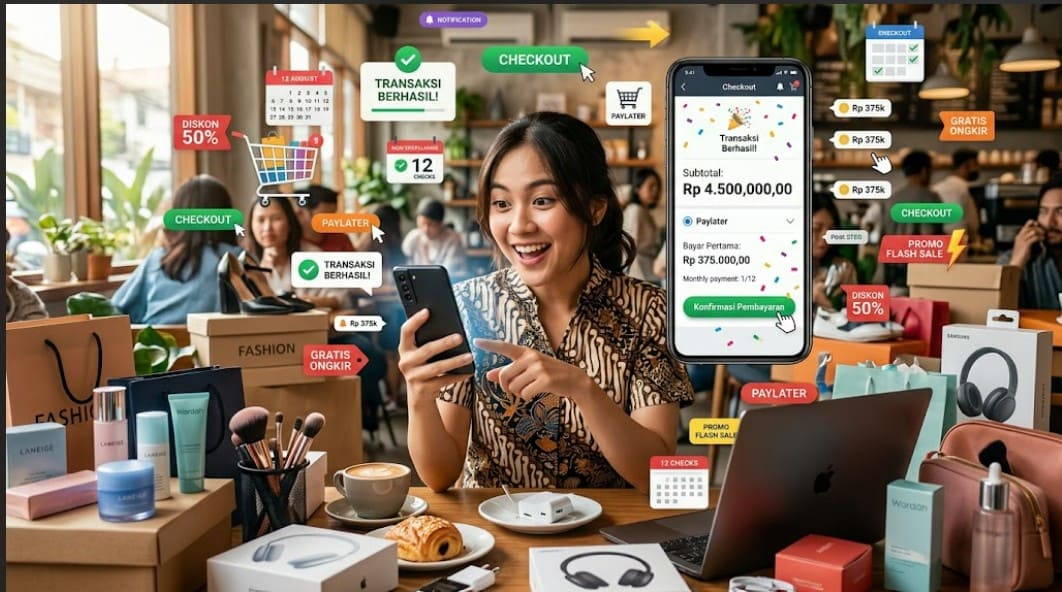
Bayangkan sebuah barang berharga Rp1.000.000. Ketika harga tersebut ditampilkan sekaligus, angka Rp1 juta terlihat cukup besar. Namun, ketika ditawarkan sebagai Rp250.000 × 4 kali pembayaran, perhatian konsumen dapat bergeser dari harga total menuju nominal cicilan.
Penelitian Ashby, Sharifi, Yao, dan Ang yang diterbitkan dalam Journal of Retailing pada 2025 menemukan bahwa penyajian harga dalam bentuk cicilan pada layanan buy now, pay later (BNPL) dapat menurunkan persepsi konsumen mengenai seberapa mahal suatu pembelian. Dalam eksperimen mereka, peserta yang melihat opsi BNPL menunjukkan persepsi harga yang lebih rendah dan niat membeli yang lebih tinggi dibandingkan kelompok kartu kredit.
Otak Kita Lebih Mudah Memproses Angka Cicilan yang Kecil
Masalahnya bukan berarti harga barang tersebut benar-benar turun. Total kewajiban tetap bisa sama atau bahkan lebih tinggi, tergantung bunga, biaya layanan, tenor, dan ketentuan penyedia layanan. Yang berubah adalah cara harga tersebut ditampilkan dan dipersepsikan.
Penelitian tersebut menemukan bahwa semakin banyak jumlah cicilan atau semakin kecil pembayaran pertama, efek terhadap pengeluaran juga dapat semakin kuat. Artinya, angka “Rp100.000 per bulan” dapat terasa jauh lebih ringan dibandingkan melihat “Rp1.200.000”, meskipun secara matematis keduanya dapat merujuk pada jumlah pokok yang sama.
Ada Hubungannya dengan “Pain of Paying”
Fenomena ini juga berkaitan dengan konsep pain of paying, yaitu ketidaknyamanan psikologis yang dirasakan ketika mengeluarkan uang. Penelitian mengenai metode pembayaran elektronik menemukan bahwa pembayaran digital dapat menimbulkan rasa “sakit” yang lebih rendah dibandingkan pembayaran tunai. Dalam penelitian tersebut, pembayaran contactless bahkan dinilai paling tidak membantu dalam mencegah overspending dibandingkan metode pembayaran lainnya.
BNPL menambahkan satu lapisan lagi: konsumen tidak hanya membayar secara digital, tetapi juga memecah pembayaran menjadi beberapa bagian. Akibatnya, biaya yang harus ditanggung pada saat pembelian terlihat lebih kecil.
Jadi, Apakah Paylater Membuat Barang Lebih Murah?
Tidak. Paylater tidak secara otomatis membuat harga barang menjadi lebih murah. Yang berubah adalah waktu pembayaran dan cara biaya tersebut ditampilkan kepada konsumen.
Ini penting karena harga barang, total kewajiban, bunga, biaya administrasi, dan biaya keterlambatan adalah hal yang berbeda. Konsumen perlu melihat total pembayaran sampai lunas, bukan hanya nominal cicilan yang ditampilkan di halaman produk.
Fenomena ini juga relevan di Indonesia. OJK mencatat bahwa baki debet kredit BNPL perbankan mencapai Rp26,20 triliun pada November 2025, dengan 31,47 juta rekening, menunjukkan bahwa penggunaan BNPL telah menjadi bagian yang signifikan dari ekosistem kredit konsumen. OJK juga menerbitkan POJK Nomor 32 Tahun 2025 yang mengatur penyelenggaraan BNPL sebagai bagian dari upaya memperkuat tata kelola, manajemen risiko, dan perlindungan konsumen.
Referensi:
- Ashby, R., Sharifi, S., Yao, J., & Ang, L. (2025). The influence of the buy-now-pay-later payment mode on consumer spending decisions. Journal of Retailing, 101(1), 103–119. https://doi.org/10.1016/j.jretai.2025.01.003
- Bakar, R. M., Fauziyah, N., & Rahmat, A. (2025). Do consumers perceive impulsive buying and pain of payment? E-commerce transactions using Pay Later, e-wallet, and cash-on-delivery. Gadjah Mada International Journal of Business, 27(1), 31–59. https://doi.org/10.22146/gamaijb.81568
- Otoritas Jasa Keuangan. (2025, December 24). OJK terbitkan aturan penyelenggaraan buy now pay later. OJK. https://ojk.go.id/id/berita-dan-kegiatan/siaran-pers/Pages/OJK-Terbitkan-Aturan-Penyelenggaraan-Buy-Now-Pay-Later.aspx