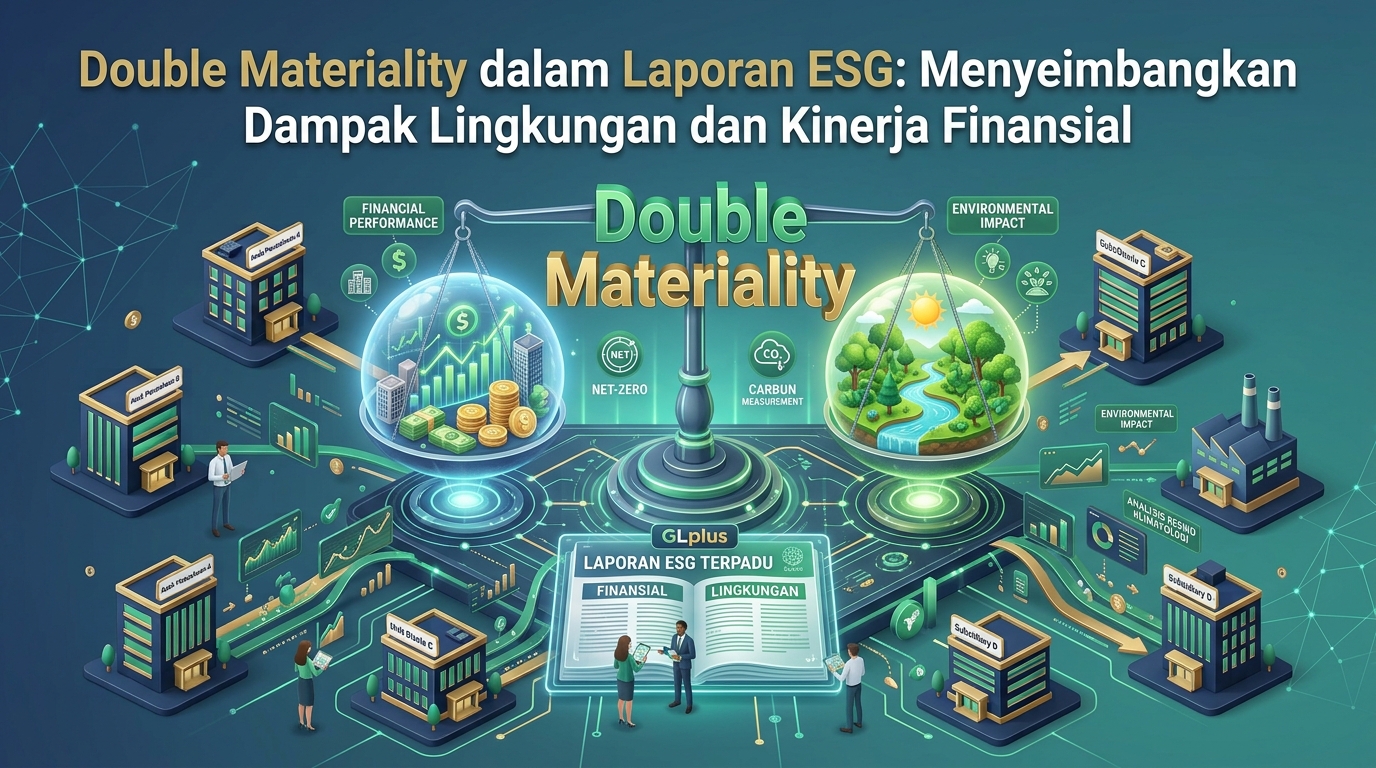
Prinsip Double Materiality (Materialitas Ganda) menjadi standar emas baru dalam penyusunan Laporan Keberlanjutan, khususnya dengan diadopsinya Corporate Sustainability Reporting Directive (CSRD) di tingkat internasional. Prinsip ini mengubah cara pandang tradisional mengenai materialitas akuntansi.
Apa yang Terjadi?
Double Materiality menuntut dua sudut pandang sejajar: Financial Materiality (bagaimana isu ESG berdampak pada kondisi keuangan perusahaan) dan Impact Materiality (bagaimana aktivitas bisnis perusahaan berdampak pada masyarakat dan lingkungan).
Mengapa Ini Pertimbangan Penting?
Melaporkan satu sisi saja tidak lagi memadai. Investor ingin mengetahui risiko finansial dari perubahan iklim, sementara regulator dan pemangku kepentingan publik berfokus pada jejak ekologis perusahaan.
Dampak Finansial dari Penerapan Double Materiality
Menghindari risiko finansial terselubung:
- Identifikasi Potensi Kewajiban Masa Depan (Future Liabilities): Mengantisipasi denda lingkungan dan biaya pemulihan sebelum menjadi kewajiban finansial riil.
- Perlindungan Nilai Merek (Brand Valuation): Meningkatkan kepercayaan publik yang berdampak langsung pada loyalitas pelanggan dan pendapatan.
Angka yang Perlu Diperhatikan
Matriks evaluasi Double Materiality:
- Cakupan Pemangku Kepentingan yang Dilibatkan: Representasi 100% dari rantai pasok dan komunitas
- Efisiensi Pengutipan Indikator Material: Memangkas isu non-material hingga 40%
Apa Artinya Bagi Pemilik Bisnis?
Pemilik bisnis harus memetakan kembali seluruh proses bisnis dari hulu ke hilir untuk mengidentifikasi titik-titik dampak eksternalitas yang selama ini tidak tercatat dalam neraca keuangan.
Tantangan dan Risiko
Tantangan terbesarnya adalah mengkuantifikasi dampak sosial dan lingkungan (Impact Materiality) ke dalam skala prioritas yang objektif. Risikonya adalah pelaporan yang bias atau terlalu subjektif.
Apa yang Perlu Diperhatikan?
Langkah penyusunan Double Materiality:
- Lakukan matriks penilaian risiko bersama seluruh kepala departemen.
- Gunakan kerangka kerja GRI (Global Reporting Initiative) dan CSRD sebagai acuan metodologi.
- Tinjau kembali penilaian materialitas secara berkala sesuai dinamika bisnis.